
Novità
in materia di imposta di bollo sulle fatture elettroniche.
Nuove disposizioni Agenzia Entrate dal 2021.

Con il provvedimento del 4 febbraio 2021
l’Agenzia delle Entrate ha dettato nuove regole riguardanti i termini per il
versamento e per la verifica degli importi.
Termini per il versamento
A decorrere dal 2021 il Decreto MEF
del 04/12/2020 ha modificato i termini per il versamento dell'imposta di bollo
sulle fatture elettroniche, diversificandolo in base all'importo dell'imposta
dovuta e lasciando più tempo quando l'imposta è inferiore a 250 euro a
trimestre relativamente al I° e II°
trimestre.
Diversamente il termine
generico è entro la fine del secondo mese successivo al trimestre.
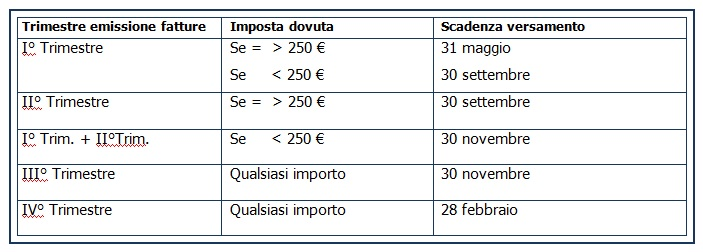
Schematizziamo le scadenze:
Verifica degli Importi
Per ogni trimestre, nell’area Fatture e
Corrispettivi vengono messi a disposizione due elenchi:
elenco
A (non modificabile)
che contiene gli estremi delle fatture correttamente assoggettate all’imposta
di bollo;
elenco B (modificabile) che contiene gli
estremi delle fatture che presentano i requisiti per l’assoggettamento al bollo
ma che non riportano l’indicazione prevista nel relativo file xml (campo
<bollo virtuale>= SI).
In tal modo è possibile verificare di aver
correttamente assoggettato le fatture elettroniche all’imposta di bollo e, nel
caso di omissione nell’indicazione del bollo, è possibile allinearsi a quanto
indicato dall’Agenzia.
Ricordiamo che gli elenchi forniti da
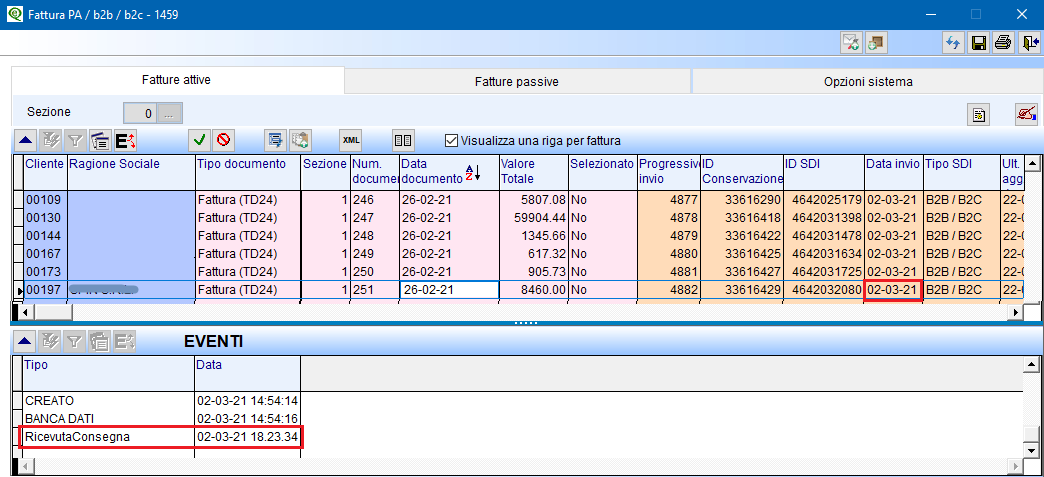
Agenzia Entrate sono relativi alle fatture con data invio a SDI compresa nel trimestre di riferimento, pertanto
una fattura datata 31 marzo inviata a SDI il 01 aprile, viene considerata ai
fini del bollo, tra le fatture relative al secondo trimestre.
Nella dispensa
informativa predisposta da Agenzia Entrate si “invita a conformarsi alle regole seguite
dall’Agenzia onde evitare la costante squadratura tra gli importi versati dal
contribuente e quelli determinati da Agenzia delle Entrate, che dovrebbe poi
essere chiarita con contatto presso l’Agenzia”.
Si è provveduto pertanto ad aggiornare il
report di eQuilibra elencando i bolli per
data invio ovvero in base alla data indicata nella Ricevuta Consegna del
documento.
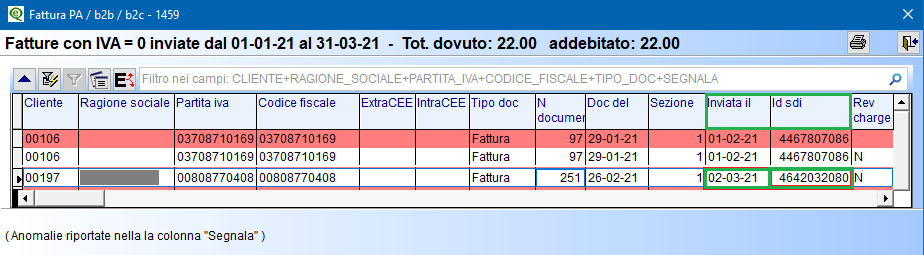
Nel report “elencobolliperfattura” ora
vengono indicate anche le colonne “Data Invio” e “Id Sdi”, quest’ultimo
dato è utile per il confronto con l’elenco bolli fornito da Agenzia Entrate.
Contabilizzazione automatica
imposta di bollo su fatture esenti
Con le recenti versioni di eQuilibra è stata
introdotta la possibilità di contabilizzare automaticamente il debito verso
l’Erario per l’imposta di bollo sulle fatture esenti.
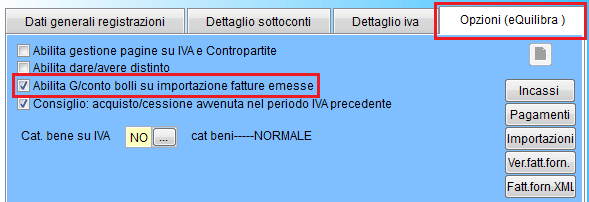
L’attivazione avviene nelle Opzioni di Registrazione in Prima nota
attivando l’indicatore “Abilita /conto bolli su importazione fatture emesse”:
E’
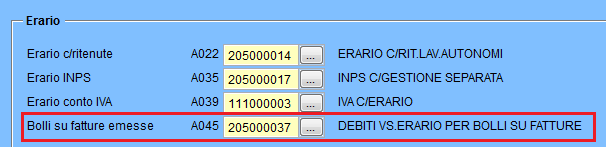
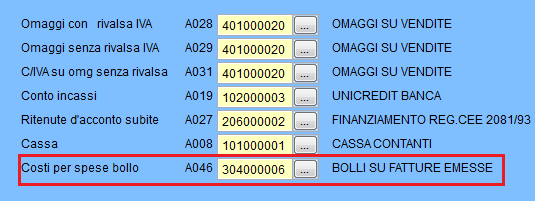
necessario impostare due conti nella tabella Codici Conto Fissi (C – 1.1.A):
Nella sezione Iva C/erario inserire il conto patrimoniale per il debito verso
l’erario per l’imposta da versare
Nella sezione Fatture
Emesse inserire il conto economico per il costo dell’imposta di bollo
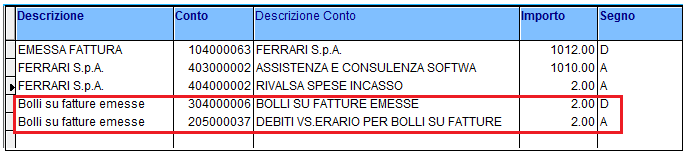
Nella fase di importazione fatture il
programma genera su ogni registrazione di fattura emessa soggetta a bollo, il
giroconto da “spese bolli” a “debito verso erario” similmente all’esempio che
segue:
Per proseguire con l’aggiornamento cliccare
qui
26/05/2021
Buon Lavoro
Supporto Clienti eQuilibra